KSeF jako dowód doręczenia faktury w postępowaniu nakazowym
Czy KSeF rozwiąże problem z dowodem doręczenia faktury w postępowaniu nakazowym?
Kontynuujemy cykl „Postępowanie nakazowe, czyli sposób na szybkie odzyskanie pieniędzy”. W jednym z poprzednich wpisów omówiliśmy katalog dokumentów, na podstawie których sąd może wydać nakaz zapłaty, w tym podstawę z art. 485 § 2[1] k.p.c. – umowę, dowód spełnienia wzajemnego świadczenia niepieniężnego oraz dowód doręczenia dłużnikowi faktury lub rachunku. Zaznaczyliśmy wówczas, że w praktyce profesjonalnego obrotu jest to często najprostsza droga do uzyskania nakazu zapłaty. Dziś chcemy postawić pytanie, które, naszym zdaniem, w najbliższym czasie będzie musiała rozstrzygnąć praktyka sądowa: czy obowiązkowy KSeF ostatecznie rozwiąże problem, z którym od borykali się wierzyciele dochodzący zapłaty w trybie nakazowym? Naszym zdaniem zdecydowanie powinien, choć na twarde potwierdzenie tej tezy w orzecznictwie trzeba będzie jeszcze poczekać.
Praktyczny problem: jak udowodnić doręczenie faktury dłużnikowi?
Trzy elementy tej podstawy prawnej rzadko sprawiały wierzycielom kłopot w tym samym stopniu. Pierwszy z nich, czyli umowę, dobrą praktyką jest zawierać na piśmie, bo to ona w pierwszej kolejności powinna stanowić podstawę dochodzenia roszczenia właściwie w każdym trybie. Spełnienie świadczenia niepieniężnego dokumentuje dokument WZ, protokół odbioru czy korespondencja handlowa. Prawdziwą piętą achillesową pozostawał natomiast trzeci element: dowód doręczenia faktury VAT lub rachunku.
W obrocie gospodarczym faktury od lat wysyłane są przede wszystkim mailem albo generowane automatycznie przez systemy sprzedażowe i ERP, bez podpisu odbiorcy, bo od ponad dwóch dekad podpis nie jest do tego wymagany. Problem w tym, że sądy rozpoznające wnioski o wydanie nakazu zapłaty w postępowaniu nakazowym podchodziły do takich dowodów bardzo nieufnie. Zwykły wydruk maila z załączoną fakturą bywał kwestionowany jako niewystarczający, bo nie potwierdzał w sposób pewny, że wiadomość faktycznie dotarła do adresata, a nie np. do folderu spam albo że skrzynka w ogóle należy do dłużnika. Podobnie traktowane były wydruki z systemów sprzedażowych czy platform do fakturowania, potwierdzające jedynie automatyczne wysłanie faktury. Sąd zazwyczaj widział w nich dowód nadania, a nie dowód doręczenia. W praktyce wielu wierzycieli, mimo posiadania kompletu pozostałych dokumentów, musiało rezygnować ze ścieżki nakazowej i ponosić pełną opłatę od pozwu.
KSeF jako dowód doręczenia faktury
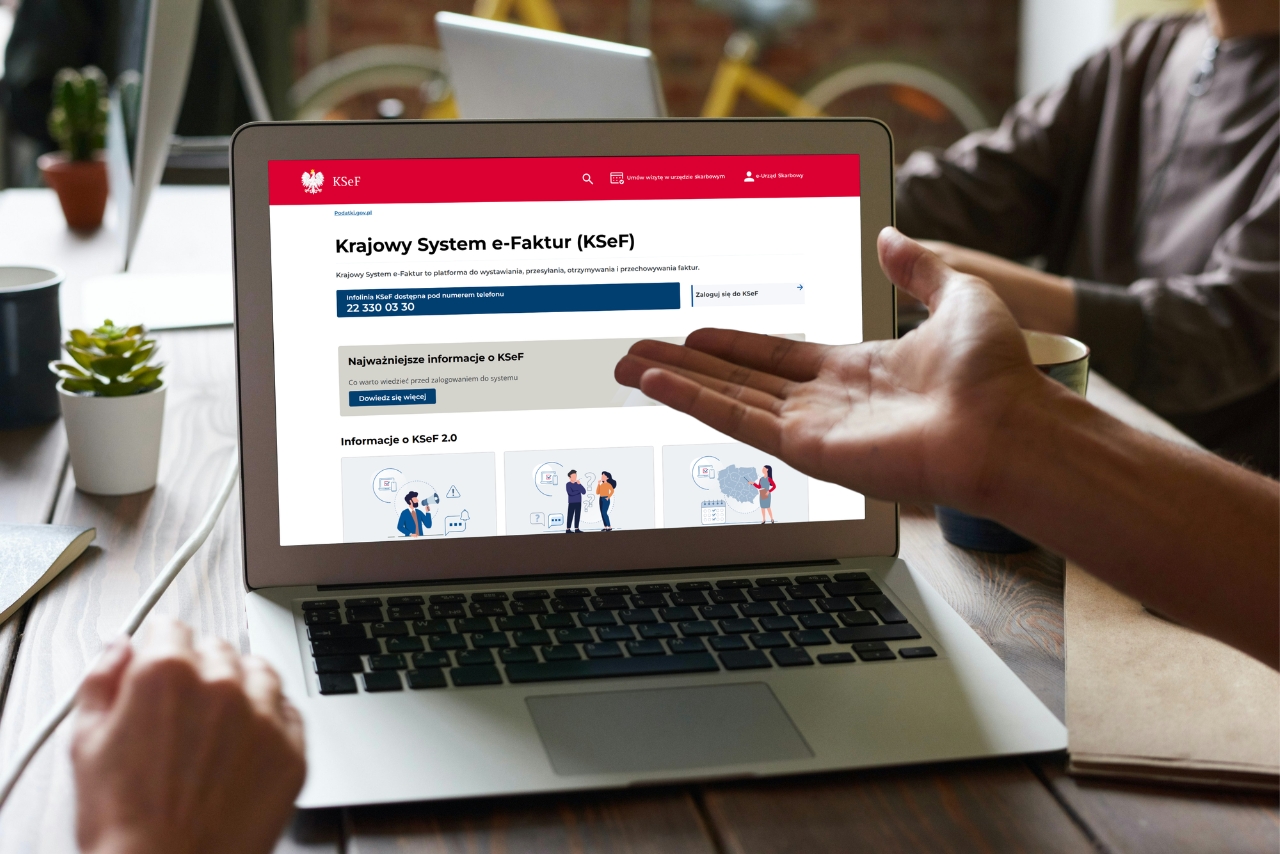
Potencjalną odpowiedzią na ten problem jest Krajowy System e-Faktur. KSeF wchodził w życie etapami, ale od kilku miesięcy obejmuje już zdecydowaną większość podmiotów prowadzących działalność gospodarczą w Polsce: od 1 lutego 2026 r. dużych przedsiębiorców (o obrocie powyżej 200 mln zł), a od 1 kwietnia 2026 r. pozostałych przedsiębiorców, niezależnie od wielkości. Jedynie najmniejsi podatnicy (sprzedaż do 10 tys. zł miesięcznie) korzystają jeszcze z okresu przejściowego, który kończy się z dniem 1 stycznia 2027 r. Innymi słowy: w relacjach B2B ustrukturyzowana faktura w KSeF jest dziś regułą, a nie wyjątkiem i to właśnie ta zmiana daje podstawy, by sądzić, że problem dowodowy, o którym piszemy, wkrótce może stracić rację bytu.
Kluczowe znaczenie dla dochodzenia należności ma to, w jaki sposób ustawa o VAT reguluje moment doręczenia faktury ustrukturyzowanej. Zgodnie z art. 106na ustawy o VAT, fakturę ustrukturyzowaną uznaje się za wystawioną w dniu jej przesłania do KSeF, a za datę jej otrzymania przez nabywcę przyjmuje się datę nadania jej numeru identyfikującego w systemie (z zastrzeżeniem szczególnych zasad określania tej daty w niektórych sytuacjach, np. gdy nabywca nie ma jeszcze dostępu do KSeF). Fakt ten, wraz z numerem faktury w KSeF, datą przesłania i datą nadania numeru, potwierdza Urzędowe Poświadczenie Odbioru (UPO), generowane automatycznie przez system prowadzony przez Ministerstwo Finansów.
Dlaczego UPO z KSeF może być dowodem doręczenia faktury?
Naszym zdaniem argumentacja przemawiająca za tą tezą jest mocna. UPO z KSeF to dokument wystawiany przez system teleinformatyczny administracji publicznej, jednoznacznie wskazujący datę, z którą faktura, na mocy ustawy o VAT, została uznana za doręczoną nabywcy. To zupełnie inna jakość dowodowa niż zrzut ekranu ze skrzynki mailowej czy wydruk z systemu sprzedażowego potwierdzający jedynie wysłanie wiadomości. Zamiast przekonywać sąd, że mail „zapewne dotarł”, wierzyciel mógłby po prostu przedłożyć UPO, z którego data doręczenia wynika wprost z przepisu ustawy, a nie z domniemań co do działania poczty elektronicznej.
Gdyby sądy przyjęły taką argumentację, byłaby to istotna ułatwienie dla wierzycieli korzystających z podstawy z art. 485 § 2[1] k.p.c. Nadal trzeba by zadbać o pozostałe dwa elementy, a więc umowę oraz dowód spełnienia świadczenia niepieniężnego, ale najbardziej problematyczny jak dotąd fragment układanki, czyli dowód doręczenia faktury, KSeF dostarczałby niejako „przy okazji” wystawienia dokumentu sprzedażowego.
Czy sądy uznają UPO z KSeF za dowód doręczenia faktury?
Musimy jednak zachować ostrożność. Obowiązkowy KSeF funkcjonuje od bardzo niedawna, a argument „UPO jako dowód doręczenia faktury w rozumieniu art. 485 § 2[1] k.p.c.” nie został jeszcze poddany testowi w praktyce orzeczniczej, przynajmniej nie na tyle, by można było mówić o ukształtowanej linii orzeczniczej. Sądy dopiero będą musiały zmierzyć się z pytaniami, które teoretycznie wydają się oczywiste, ale w praktyce bywają źródłem sporów: czy referendarz lub sędzia rozpoznający wniosek o nakaz zapłaty zaakceptuje UPO bez zastrzeżeń, czy zechce dodatkowo weryfikować autentyczność takiego dokumentu, oraz jak potraktuje przypadki szczególne – fakturę wystawioną w trybie offline24, w trybie niedostępności KSeF czy w trybie awaryjnym, gdzie zasady ustalania daty doręczenia mogą odbiegać od reguły podstawowej.
Innymi słowy: mamy dziś mocne argumenty prawne, ale nie mamy jeszcze pewności, jak do tej argumentacji podejdzie praktyka sądowa. To pytanie, na które odpowiedzi udzieli dopiero czas i które warto obserwować, planując strategię dochodzenia należności w kolejnych miesiącach.
KSeF jako dowód doręczenia faktury – Podsumowanie
Uważamy, że obowiązkowy KSeF powinien, obok celów czysto fiskalnych, rozwiązać problem, z którym wierzyciele mierzyli się od lat: wiarygodne wykazanie doręczenia faktury dłużnikowi. Czy tak się rzeczywiście stanie, pokaże dopiero praktyka sądów w najbliższych miesiącach i latach. Do tego czasu warto podchodzić do tej podstawy nakazowej świadomie, a więc korzystając z nowych możliwości, ale przygotowując się również na scenariusz, w którym sąd zechce spojrzeć na UPO z większą rezerwą niż wynikałoby to z samej litery przepisów.
Jeśli potrzebujesz wsparcia w skutecznym wyegzekwowaniu należności od swoich dłużników, w tym w ocenie, czy Twoja dokumentacja z KSeF da się wykorzystać przy wniosku o wydanie nakazu zapłaty? Zapraszamy do kontaktu!
Zatrudnianie piłkarzy spoza Unii Europejskiej w Polsce
FAQ
To uproszczony tryb dochodzenia roszczeń, w którym sąd może wydać nakaz zapłaty na posiedzeniu niejawnym, wyłącznie na podstawie dokumentów dołączonych do pozwu. Nie ma rozprawy ani przesłuchiwania świadków, więc sprawa może zakończyć się znacznie szybciej niż w zwykłym procesie. Warunkiem jest to, żeby roszczenie dało się wykazać odpowiednimi dokumentami.
Potrzebne są trzy rzeczy: umowa, dowód wykonania Twojego świadczenia (np. dokument WZ, protokół odbioru) oraz dowód doręczenia faktury dłużnikowi. Warto pamiętać, że brak któregoś z tych elementów zwykle oznacza, że sąd nie wyda nakazu, a sprawa trafi na zwykłą ścieżkę.
Podstawą jest Urzędowe Poświadczenie Odbioru (UPO) oraz numer KSeF faktury, z których wynika data przesłania i nadania numeru. Według ustawy o VAT data nadania numeru KSeF jest datą otrzymania faktury przez nabywcę. Do pozwu warto dołączyć UPO, wydruk faktury z numerem KSeF oraz ewentualnie inne dokumenty potwierdzające przebieg transakcji.
Nakaz nadal można próbować uzyskać, ale dowód doręczenia będzie trudniejszy. Sam mail lub wydruk z systemu sprzedażowego bywa uznawany za dowód wysłania, a nie doręczenia. Pomocne będą potwierdzenia odbioru, odpowiedzi kontrahenta na wiadomość, a także wezwanie do zapłaty z fakturą wysłane listem poleconym.
Opłata od pozwu w postępowaniu nakazowym jest niższa niż w zwykłym procesie, bo wynosi jedną czwartą opłaty stosunkowej. Jeśli dłużnik złoży zarzuty, wierzyciel musi ją uzupełnić do pełnej wysokości. Czas oczekiwania zależy od obłożenia konkretnego sądu i tego, czy pozew nie wymaga uzupełnienia braków formalnych, dlatego dokładne dokumenty od początku realnie skracają sprawę. Zwykle mówimy o tygodniach, a nie miesiącach.
Zbrodnia VAT
Zbrodnia VAT
Zachęcamy również do zapoznania się z naszymi pozostałymi publikacjami.